この記事にはプロモーションが含まれます。
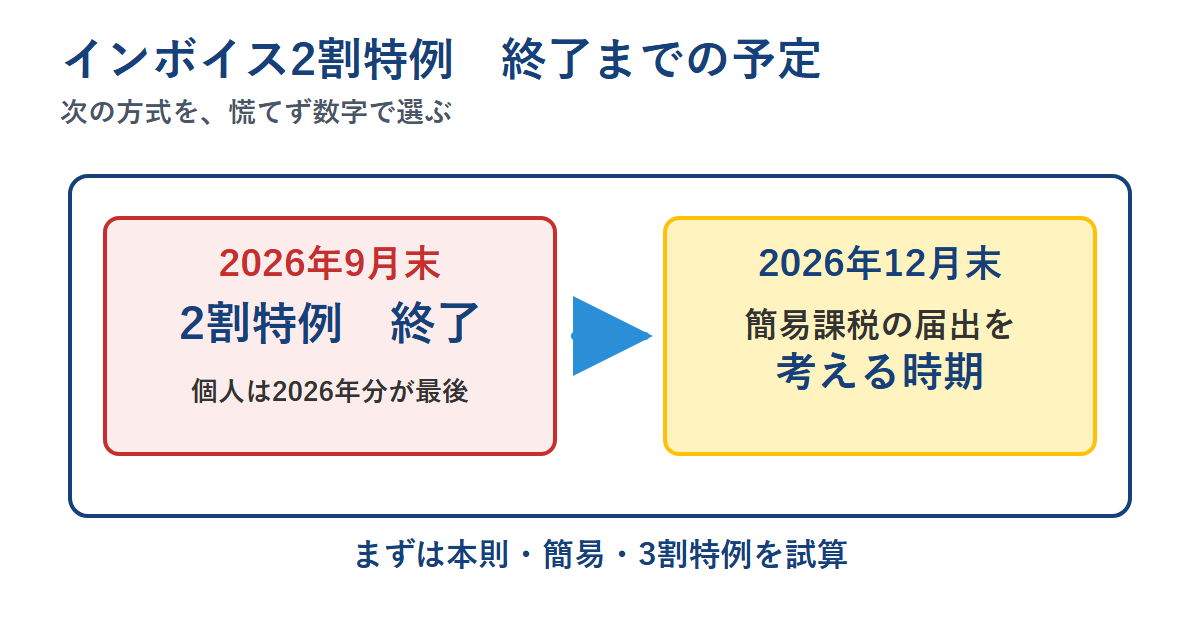
この記事の結論(先に要点だけ)
- 2割特例は2026年9月30日で終わります。個人事業主なら、2割特例で消費税を申告できるのは2026年分(2027年3月申告)が最後です。
- 終わったあと、2割特例を使えた個人事業主には新しい「3割特例」という受け皿が用意されました。2027年分・2028年分の2年間だけ使えて、届出はいらず、確定申告書に「3割特例を使う」と書くだけです。ただし法人は対象外です。
- 3割特例を使うと、納める消費税は2割特例のときより単純計算で1.5倍(売上にかかる消費税の2割→3割)になります。経費が多い人や、もっと納税を抑えたい人は、本則課税か簡易課税を選んだほうが安くなることがあります。
- だから私がまずやってほしいと思うのは、「自分は3割特例のままでいいのか、簡易課税(場合によっては本則課税)にしたほうが安いのか」を会計ソフトで一度試算してみることです。数字を見れば、税理士に相談すべきかどうかも判断できます。
- 簡易課税にする場合は届出のタイミングに注意がいります。ここは事業者ごとに条件が変わるので、金額が大きく動く人は早めに顧問税理士へ。私の経験上、消費税の区分は会計ソフトでも入力ミスが起きやすく、申告直前に慌てる原因になります。
2割特例は結局いつ終わるの?
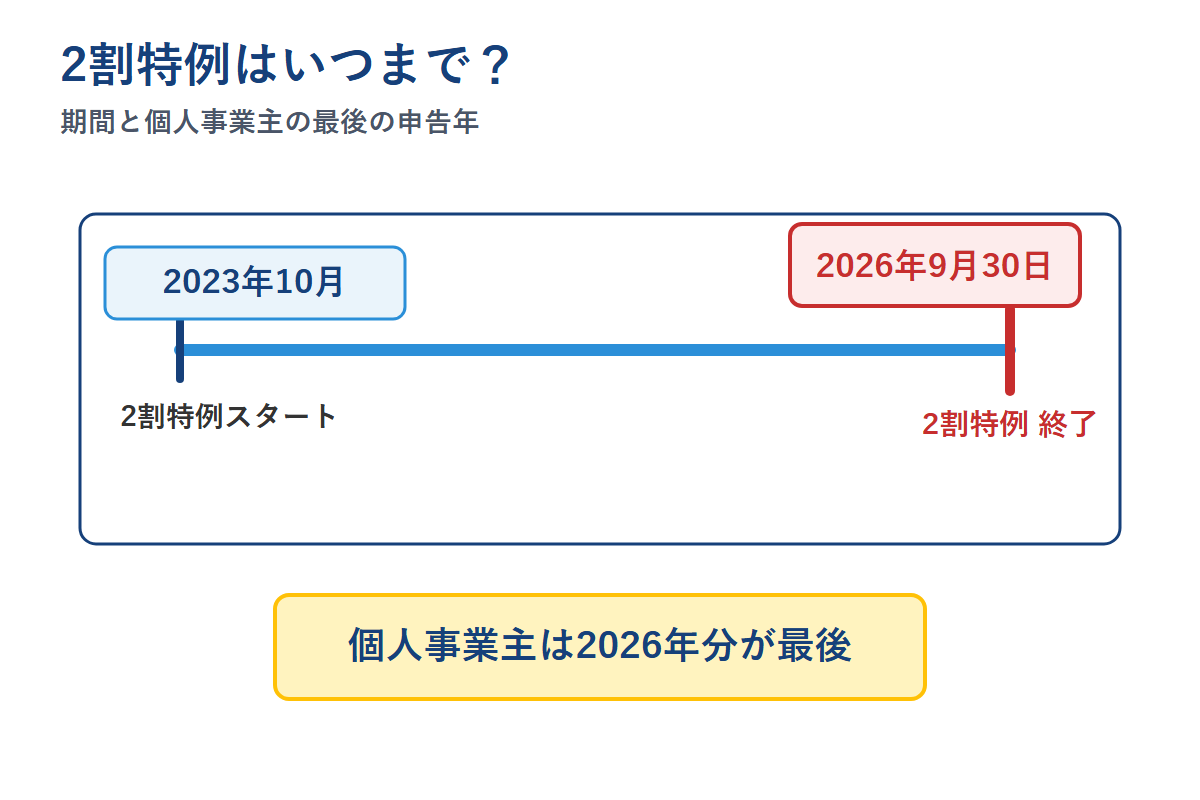
2026年9月30日で終わります。個人事業主の場合、2割特例で申告できるのは2026年分(2026年1月〜12月の売上、申告は2027年3月)までです。
少しだけ正確に書きます。2割特例が使えるのは「令和5年10月1日から令和8年(2026年)9月30日までの日の属する各課税期間」です(出典は記事末尾の国税庁ページ)。個人事業主は課税期間が暦年(1〜12月)なので、2026年分がまるごと最後の対象になります。法人は決算期によって最後の期がずれますが、いずれも2026年9月30日を含む課税期間で打ち切りです。
2割特例は、インボイス制度がなければ消費税を納めなくてよかった小さな事業者(基準期間=前々年。2027年分なら2025年。その課税売上が1,000万円以下など)が対象でした。売上にかかった消費税のうち2割だけ納めればいいという、負担を軽くするための期間限定の措置です。それが3年で終わる、という話です。
終わったら何を選べばいいの?(本則・簡易課税・3割特例)
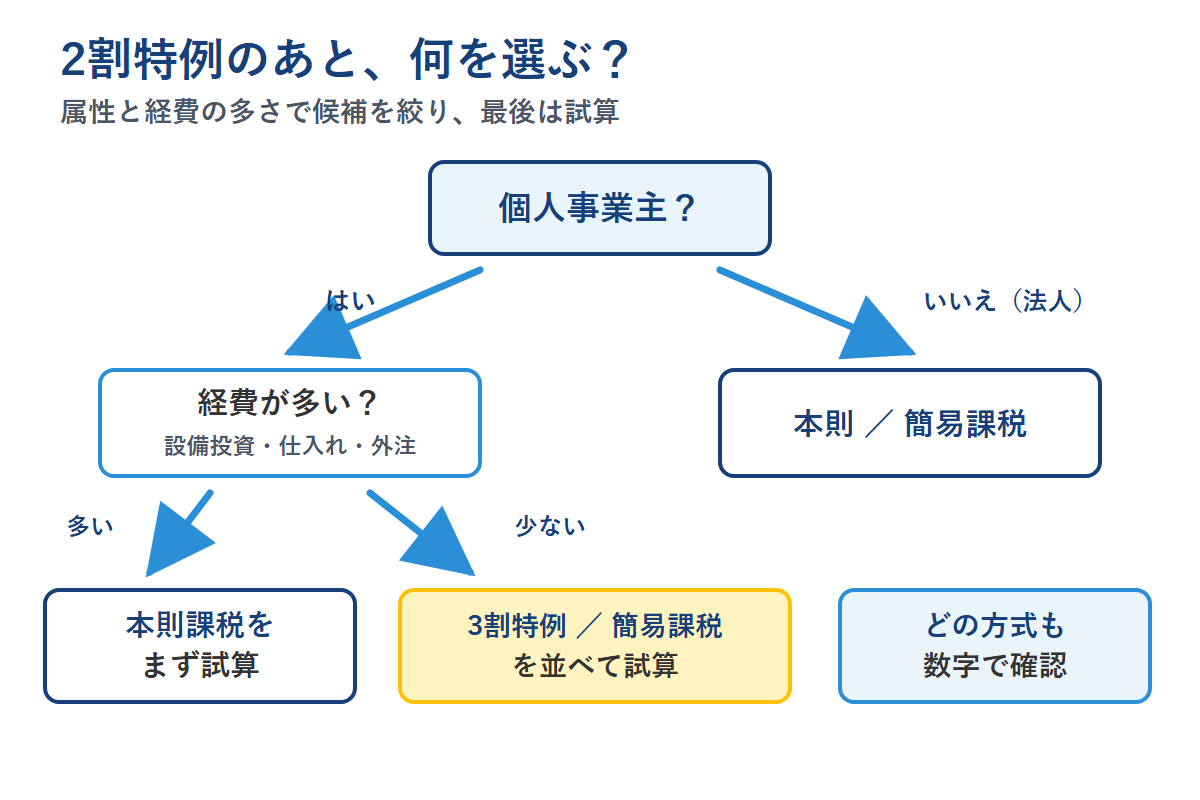
2割特例を使えた個人事業主なら、2027年分・2028年分は「3割特例」がいちばん手間なく使えます。売上にかかる消費税の3割を納めるだけで、届出もいりません。ただし経費が多い人は、本則課税や簡易課税のほうが安くなることがあるので、そこは試算して比べます。
選択肢は次の3つです。
新しい「3割特例」って何?
2027年分と2028年分の2年間だけ、個人事業主が使える特例です。売上にかかった消費税の3割を納税額にできます。法人は使えません。対象は2割特例を使えた小規模な個人事業主(基準期間の課税売上が1,000万円以下などの層)です。
これは令和8年度(2026年度)の税制改正で新しく作られた措置で、2割特例が急に終わって負担が跳ね上がらないように、という2年間の橋渡しです。仕組みは2割特例とほぼ同じで、事前の届出はいらず、確定申告書に「3割特例を使います」と付記するだけ。だから、何も準備しなくても2027年分の申告のときに選べます。
注意点は2つです。1つは個人事業主限定で、法人は対象外なこと。もう1つは2028年分までで終わること。2029年分からは本則か簡易課税の世界に戻ります。
簡易課税はどんな人に向いてる?
売上にかかる消費税から、業種ごとに決まった割合(みなし仕入率)を引いて納税額を出す方法です。経費の領収書を1枚ずつ消費税で分類しなくていいので、事務はとても楽になります。
簡易課税は、基準期間の課税売上が5,000万円以下の事業者が選べます。サービス業や士業のように経費(仕入れ)が少なく利益率が高い人ほど、簡易課税が有利になりやすい傾向があります。逆に、仕入れや外注費が多い業種だと、本則課税のほうが安くなることもあります。
ただし簡易課税には「届出」が必要で、出すタイミングにルールがあります。ここは後の章で書きますが、私の正直な意見として、簡易課税にするか迷う金額になったら税理士に一度見てもらったほうがいいです。一度選ぶと原則2年間は変えられないからです。
本則課税(原則の計算)はどんな人向け?
売上にかかった消費税から、実際に払った経費の消費税を1つずつ引いて納税額を出す、いちばん正確な方法です。設備投資や仕入れが多い年は、納税額がいちばん小さくなることがあります。
本則課税は、消費税の区分(課税・非課税・不課税。非課税=医療・介護報酬など、不課税=補助金・給与など消費税の枠外のもの)を取引ごとに正しく入れる手間がかかります。ここが会計ソフトの出番です。逆に言うと、会計ソフトを使わずに本則課税を手計算でやるのは、私はおすすめしません。区分のミスがそのまま納税額のミスになります。
3つの方式をざっくり比較すると
| 方式 | 事務の手間 | 有利になりやすい人 | 注意点 |
|---|---|---|---|
| 3割特例 | いちばん楽(届出不要・申告書に付記) | 個人事業主で、経費が特別多くない人 | 小規模な個人のみ(2割特例と同じ層)・2027〜2028年分だけ |
| 簡易課税 | 楽(経費の消費税分類が不要) | 経費が少なく利益率が高い人(士業・サービス業など) | 届出が必要・原則2年継続・課税売上5,000万円以下 |
| 本則課税 | 手間がかかる(区分入力が必要) | 設備投資・仕入れ・外注費が多い人 | 会計ソフトがほぼ必須 |
※「有利になりやすい人」はあくまで傾向です。実際にどれが得かは売上・経費の中身で変わります。最後は次の章の試算と、税理士の確認で決めてください。
会計ソフトで「どれが得か」はどこまで分かる?
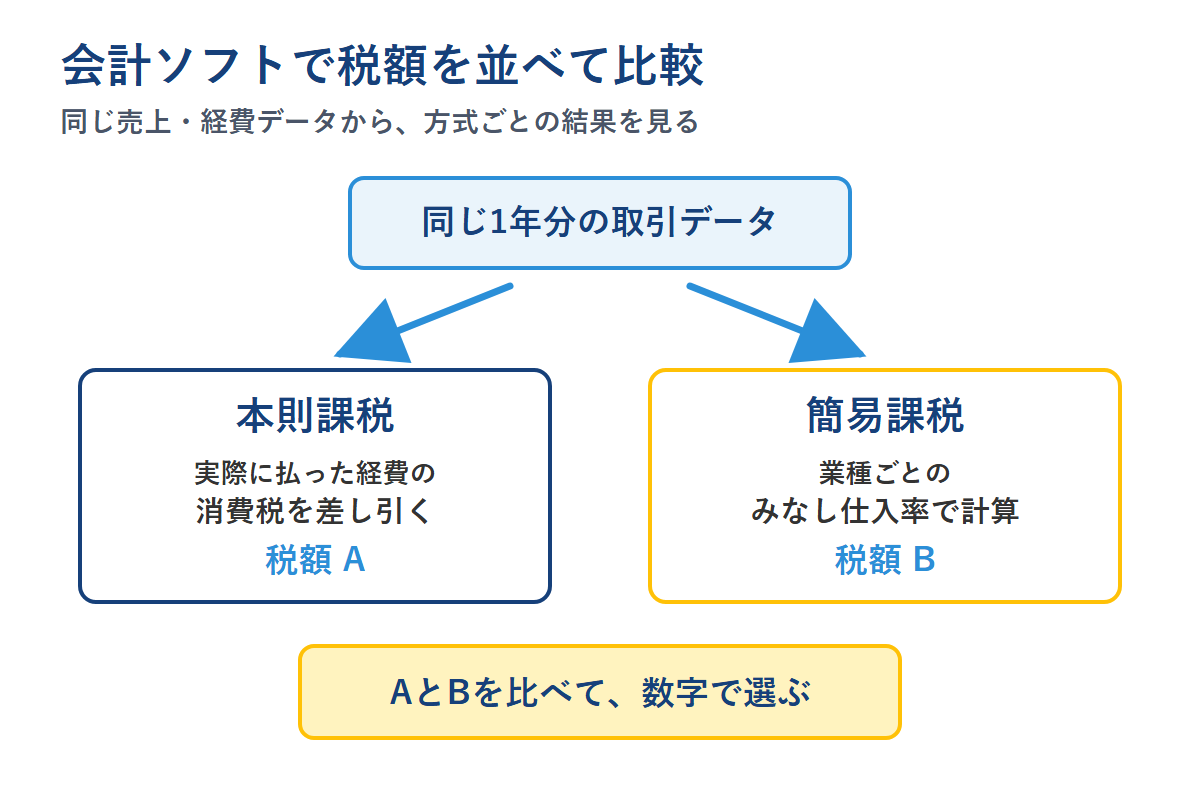
本則と簡易のどちらが安いかは、会計ソフトに1年分の取引を入れれば、税額を両方の方式で出して比べられます。3割特例の金額(売上税額の3割)も、売上の消費税さえ集計できれば電卓で出せます。だから「勘で決める」必要はありません。
私が会計ソフトの移行を手伝ってきて、いちばん効果が大きいと感じるのはこの「試算」です。Excelで経理をしていた事業所では、月次の集計だけで半日かかっていました。消費税の区分も手作業なので、課税・非課税・不課税の入れ間違いが申告直前に見つかって慌てる、ということが何度かありました。会計ソフトに変えてからは、取引を入れた時点で区分が自動で振られ、本則と簡易の税額を切り替えて比較できるようになりました。「来年は簡易のほうが3万円安い」と数字で見えると、判断がぶれません。
具体的にどの会計ソフトを使うかは、操作の好みやサポート体制で変わります。私が支援先でよく使うのは、画面が分かりやすく区分の自動判定が強いクラウド会計です。各ソフトの違いは別の記事で比較しているので、選ぶところから迷っている人は下の比較記事を読んでください。
>> 本則・簡易の税額を試算するなら:マネーフォワード クラウド確定申告を無料で試す
(PR)
いつ・何から準備すればいい?
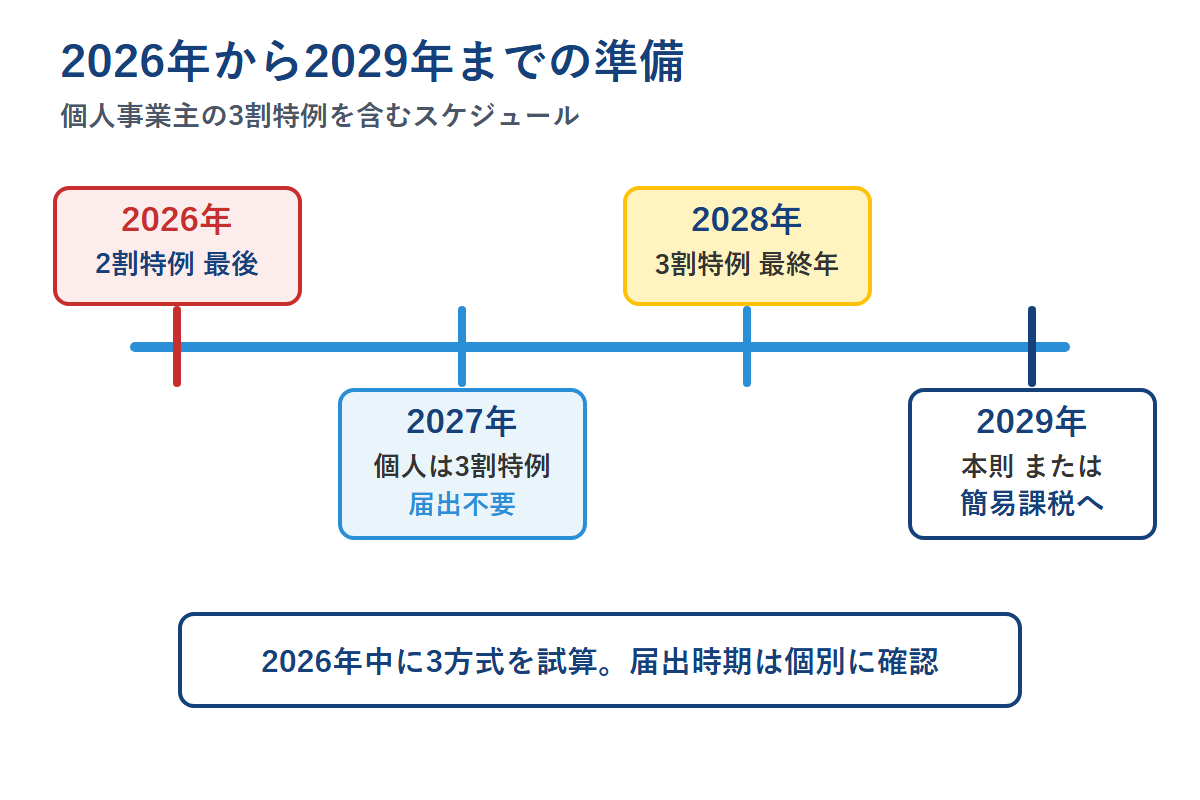
2026年分の申告(2027年3月)までは、これまでどおり2割特例で大丈夫です。やることは「2026年中に、2027年からどの方式にするかを試算で決める」ことだけ。簡易課税にするなら届出のタイミングに注意します。
私が支援先に伝えている順番はこうです。
- 去年の申告書を見て、自分が2割特例を使っていたか確認する(消費税の計算欄)。
- 会計ソフトに直近3か月の取引を入れて、本則と簡易の税額を出してみる。3割特例の金額(売上税額の3割)も並べる。
- 3割特例のままでいいか、簡易課税にしたほうが安いかを数字で比べる。差が小さければ、手間のいらない3割特例のままでも十分です。
- 簡易課税にしたほうが明らかに安い、または売上が伸びて1,000万円を超えそう、というときは税理士に相談する。届出の期限と、2年継続のしばりを一緒に確認します。
ここで気をつけたいのが、3割特例を使うと、納税は2割特例のときより単純計算で1.5倍(売上税額の2割→3割)になることです。今まで「思ったより少ないな」と感じていた人ほど、2027年分の納税額に驚くかもしれません。資金繰りの面でも、増える分を毎月少しずつ取り分けておくと、申告のときに慌てません。
簡易課税の届出、期限はいつ?(税理士に相談すべきケース)
原則は「使いたい年が始まる前の年末まで」です。個人事業主が2027年分から簡易課税にしたいなら、原則として2026年12月31日までに「消費税簡易課税制度選択届出書」を出します。ただし、2割特例を使ってきた人には期限をゆるめる経過措置があり、ここが複雑なので税理士に確認してほしいところです。
正直に書きます。簡易課税の届出は「原則は前年末まで」ですが、2割特例を使っていた事業者は、その翌課税期間中に届出を出しても、その年から簡易課税を適用できるという緩和が設けられています。つまり「2026年内に出し忘れた=もう2027年は簡易にできない」とは限りません。
ただ、この経過措置は条件や年分の取り方が細かく、間違えると2年間損をすることもあります。だから私は、次のどれかに当てはまる人は税理士に相談することをすすめます。
- 本則と簡易の試算で、年間の納税額が数万円以上変わる人。
- 売上が1,000万円前後で、来年から本格的に課税事業者になる人。
- 設備投資や大きな仕入れの予定があり、本則のほうが得かもしれない人。
- 簡易課税の届出をいつ出せばいいか、自分で読んでも分からない人。
税理士に相談するときは、会計ソフトで出した「本則・簡易・3割特例の3つの試算」を持っていくと、話が一気に早くなります。何もない状態で「どうすればいいですか」と聞くより、数字を見せて「この前提で、どれが得ですか」と聞くほうが、的確な答えが返ってきます。
>> インボイスや方式選びに強い税理士を無料で紹介してもらう(専任エージェントが対応)
(PR)
介護事業所の場合(小規模の開業者向け)
訪問・通所を個人で開業している人や、副業で小規模デイのサポートをしている人も、売上にインボイスが絡むなら同じ話になります。介護保険の給付は消費税が非課税ですが、自費サービスや物販、他事業所への請求がある人は、課税売上として消費税が出てきます。
私が介護の現場を手伝っていて見かけるのは、「介護報酬は非課税だから消費税は関係ない」と思い込んでいるケースです。実際には、保険外(自費)の福祉用具・日用品の販売、自費の家事支援、研修や講師の謝金などが課税売上になり、そこにインボイスと2割特例の話がついてきます(介護保険給付の対象になる特定福祉用具販売は非課税です)。自分の売上のどこが課税で、どこが非課税かを会計ソフトで仕分けしておくと、2割特例が終わったあとの試算もそのまま使えます。
ここも、判断に迷うなら税理士に。介護・福祉の実務に詳しい税理士なら、「この自費サービスは課税」「この補助金は不課税」といった区分まで含めて見てくれます。
会計ソフトでの自走が向いている人・税理士に任せたほうがいい人
売上と経費がシンプルで、会計ソフトに取引を入れられる人は、自走に向いていて、3割特例か簡易課税かの判断まで自分でできます。逆に、設備投資の予定がある人、売上が1,000万円前後で課税の入口にいる人、届出の期限がからむ人は、自走より税理士に任せたほうが結局は安く済みます。私が現場で見ていても、ここの線引きを早めにしておくと、申告前の慌てがなくなります。
自分(+会計ソフト)で進めるのが向いている人
- 売上の種類が少なく、経費もシンプル(仕入れ・外注が少ない)
- 個人事業主で、2027〜2028年は3割特例のままで十分そう
- 会計ソフトに毎月の取引を入れる習慣がある、またはこれから作れる
税理士に任せたほうがいい人
- 本則と簡易で、年間の納税額が数万円以上変わる
- 売上が1,000万円前後で、課税事業者の入口にいる
- 設備投資や大きな仕入れの予定があり、本則のほうが得かもしれない
- 簡易課税の届出をいつ出すか、自分で読んでも判断できない
迷ったら、会計ソフトで作った「本則・簡易・3割特例の試算」を持って、税理士に1回だけ見てもらう。これがいちばん早くて、ムダがありません。
よくある質問(FAQ)
Q. 2割特例が終わると、私の消費税はどれくらい増えますか?
A. 同じ売上で、2割特例から3割特例に変わると、納める消費税は単純計算で1.5倍(売上にかかる消費税の2割→3割)になります。本則課税や簡易課税を選ぶと、経費の中身によって金額は変わります。正確な額は会計ソフトで両方の方式を試算するのがいちばん早いです。
Q. 法人でも3割特例は使えますか?
A. 使えません。3割特例は個人事業主だけの措置です。法人は2026年9月30日を含む課税期間で2割特例が終わったあと、本則課税か簡易課税のどちらかを選びます。
Q. 簡易課税の届出は、いつまでに出せばいいですか?
A. 原則は「使いたい年が始まる前の年末まで」(個人が2027年分なら2026年12月31日まで)です。ただし2割特例を使ってきた人には、翌課税期間中の提出でもその年から適用できる経過措置があります。条件が細かいので、金額が動く人は税理士に確認してください。
Q. 何もしないと、2027年から自動的にどうなりますか?
A. 個人事業主なら、事前の手続きはいりません。確定申告のときに、申告書へ「3割特例を使う」と書けば、それだけで適用されます(届出は不要)。逆に、申告書に何も書かなければ3割特例は使われないので、「申告書への付記だけは忘れない」とだけ覚えておいてください。法人は、本則課税か簡易課税かを自分で選ぶ必要があります。
Q. 会計ソフトを入れれば、本則と簡易のどちらが得か自分で分かりますか?
A. 1年分(または直近数か月分)の取引を正しく入れれば、本則と簡易の税額を両方出して比べられます。判断材料は自分で作れます。ただし入力の区分が間違っていると数字もずれるので、最初の数か月は丁寧に入れるか、税理士・会計ソフトのサポートを使ってください。
Q. 売上が1,000万円を超えたら、特例は使えますか?
A. 2割特例も3割特例も、基準期間の課税売上が1,000万円以下などの小規模事業者向けの措置です。売上が伸びて条件を外れると使えなくなり、本則か簡易になります。来年の売上が伸びそうな人は、早めに方式を考えておくと安心です。
まとめ
2割特例は2026年9月で終わりますが、個人事業主には2027〜2028年の「3割特例」という受け皿があります。慌てて2026年内に全部を決める必要はありません。私がすすめるのは、会計ソフトで本則・簡易・3割特例の3つを試算して、数字で比べること。差が小さければ手間のいらない3割特例のまま、明らかに簡易が安いなら届出を検討、迷う金額なら税理士に相談、という順番です。
数字を作るところまでは、会計ソフトがあれば自分でできます。まずはそこから始めてみてください。
👉 本則・簡易の税額を試算するなら:マネーフォワード クラウド確定申告を無料で試す
(PR)
👉 方式選び・届出の判断は税理士へ:インボイスに強い税理士を無料で紹介してもらう
(PR)
著者・更新日・出典
- 著者:スガヤン(中小企業・介護事業所の業務改善を外部から支援。Excel経理から会計ソフトへの移行支援、消費税区分の入力実務に多数関与)
- 更新日:2026-06-29
- この記事の位置づけ:私は経理の実務改善を外部から支援する立場で、この記事を書いています。税額の確定判断や届出の可否は、顧問税理士・国税庁の最新情報でご確認ください。内容は「準備の順番と、会計ソフトでどこまで楽になるか」を中心にまとめています。
- 出典:
- 国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」 https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
- 令和8年度(2026年度)税制改正による2割特例の見直し・個人事業者向け「3割特例」の創設(2027年分・2028年分)。最新の取扱いは国税庁の公表資料・顧問税理士に確認してください。
- 国税庁「令和8年度税制改正特集(インボイス制度の経過措置の見直し等)」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm