この記事のポイント
この記事の結論
- マイクロ法人化が効くのは「個人事業主専業」のフリーランスです。サラリーマンの副業や事業所得がない人には、別の論点になります。
- 検討の目安は事業所得が概ね年800万円超で、生活費+社会保険料の負担を重く感じ始めた段階。年収だけでは決まらず、家族構成・経費構造・年金観も判断軸になります。
- 国民健康保険料は所得連動の上限があり、法人成り+役員報酬の最適化で「健保+年金+税」の合計負担を圧縮できる場合があります。試算は税理士に依頼してください。
- 「節税のため」だけでなく取引先の信用・経費の範囲・退職金制度といった副次的メリットも比較材料に入れて選ぶのが安全です。
- 法人化後の税務顧問は「個人事業主専業のマイクロ法人に強い」事務所に絞って探すと、料金と対応のミスマッチを避けられます。
この記事はどんな方に向いていますか?
結論からいうと、マイクロ法人化は節税テクニックではなく、売上、所得、社会保険、事務負担をまとめて判断する制度設計の話です。
| あなたの状態 | おすすめのセクション |
|---|---|
| 🅰️ 自分にマイクロ法人化が向くか判断したい | マイクロ法人とは何か+向き・不向き |
| 🅱️ 年収いくらから検討すべきか知りたい | 検討の目安+メリット/デメリット |
| 🅲️ 設立後の税理士・顧問を選びたい | 税務顧問の選び方+FAQ |
ここまでのまとめ
⚠️ 税務・会計・社会保険・法人化の最終判断は、必ず税理士・社会保険労務士など専門家に個別の試算を依頼してください。本記事は判断軸の整理であり、個別の税務アドバイスではありません。2026年6月時点の制度を前提に書いていますが、料金・要件は年度ごとに変わります。
マイクロ法人とは何か?個人事業主との違い
先に言葉の整理からです。「マイクロ法人」に法律上の定義はなく、一人か家族だけで回す小さな会社を指す呼び名として使われています。
「マイクロ法人」という法律用語はありません。一般に「一人または家族だけで運営する小規模な株式会社・合同会社」を指す呼び名として使われています。
ここまでのまとめ
ここが最重要ポイント:マイクロ法人化は「事業を法人に丸ごと移す」のではなく、事業の一部、または事業と別に小さな法人を持つという発想で語られることが多いです。何を法人に持たせるかで、効果がまったく変わります。
個人事業主とマイクロ法人の基本的な違い
| 観点 | 個人事業主 | マイクロ法人 |
|---|---|---|
| 設立コスト | 開業届の提出のみ・実質0円 | 合同会社で約6万円〜/株式会社で約20万円〜の登録免許税等 |
| 維持コスト | 確定申告のみ | 赤字でも法人住民税の均等割(年7万円〜)が発生 |
| 所得への課税 | 所得税(累進課税)+住民税 | 法人税+役員報酬への所得税(給与所得控除あり) |
| 社会保険 | 国民健康保険+国民年金 | 健康保険+厚生年金(標準報酬月額で計算) |
| 経費にできる範囲 | 事業に直接関係するもの | 役員社宅・退職金規程・出張日当など広がる |
| 取引先からの見え方 | 屋号扱い | 法人格があるため取引対象が広がる |
| 廃業 | 廃業届のみ | 解散・清算登記など手続きが煩雑 |
「マイクロ法人化」と単純な「法人成り」の違い
ふつう「法人成り」というと、個人事業を丸ごと法人に切り替えることを指します。一方、フリーランスや個人事業主の間で語られる「マイクロ法人」は、しばしば個人事業との二刀流——たとえば本業は個人事業のまま続け、別の収益源を法人に持たせる——を指します。
ただしこの二刀流は事業実態が必須です。法人と個人で同じ業務を分ける、形式だけ法人を作る、といった運用は税務上問題になります。「節税のために箱を作る」発想は危険です。
📌 ここまでで分かること: マイクロ法人は「個人事業を残したまま小さな法人を持つ」発想で語られることが多い。何を法人に持たせるかで効果が変わるため、まず自分の事業構造を整理することが先決です。
マイクロ法人化が向く人と向かない人はどう分かれますか?
先に結論です。マイクロ法人化は全員に効く打ち手ではなく、個人事業主専業で事業所得が伸びている人に効きやすく、サラリーマン副業や所得が小さい人には逆効果になりやすいです。
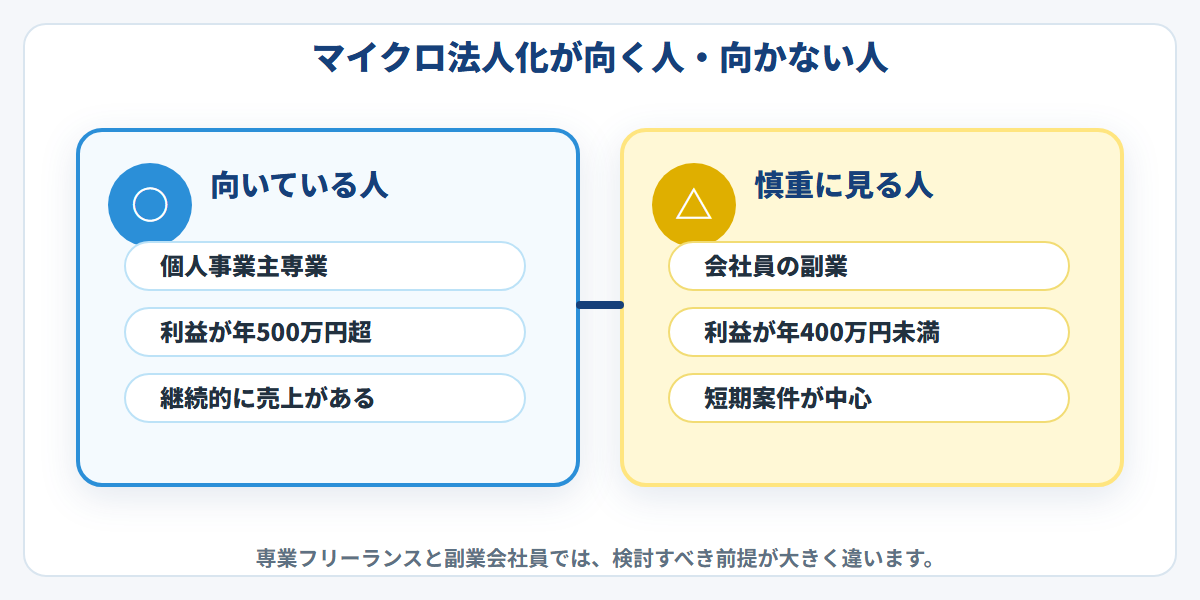
ここがこの記事の核心です。マイクロ法人化は、全員に効く打ち手ではありません。
向いている人(マイクロ法人を検討すべきタイプ)
- 個人事業主専業のフリーランスで、事業所得が継続的に伸びている人
- 国民健康保険料が年間で「これ以上は無理」と感じるレベルに達している人
- 家族(配偶者・親族)への給与支払いを検討している人
- 取引先から「法人格があれば直接契約できる」と言われたことがある人
- 退職金や倒産防止共済など、個人では使いにくい制度を活用したい人
- 将来の事業承継・株式譲渡・M&Aの可能性をうっすら視野に入れている人
向いていない人(マイクロ法人化が逆効果になりやすいタイプ)
- サラリーマンとして給与所得がある副業フリーランス(社会保険は本業の会社で加入しており、マイクロ法人化のメリットの多くが消えるか複雑化する)
- 事業所得が年300〜500万円以下で安定している人(法人維持コストで吸収されてしまう可能性が高い)
- 収入の波が大きく、来年の所得が読めない人(役員報酬を機動的に変えられず、決算後に苦しむ)
- 記帳・申告を自分でやる時間も意欲もない人(税理士費用が固定で乗ってくるため、節税効果を上回る)
- インボイス制度の登録判断もまだ揺れている人(先に消費税の整理が必要)
ここまでのまとめ
ここが最重要ポイント:本記事の主役として後述する「菊池会計事務所」は、個人事業主専業のフリーランスを対象にしたマイクロ法人パッケージを提供しています。サラリーマン副業の方は対象外なので、ここで自分がどちらに当てはまるかをまず見極めてください。
サラリーマン副業の人がマイクロ法人を検討するときの注意点
サラリーマンとして給与所得を得ながら副業をしている人がマイクロ法人を作るケースもありますが、本業の会社の就業規則・社会保険・住民税の特別徴収との関係で論点が増えます。
ここまでのまとめ
💬 業務改善コンサル視点:私はこれまで中小企業や福祉法人の業務改善を支援してきましたが、「法人を作ったほうが見栄えがいいから」「節税になると聞いたから」という動機だけで法人化したケースは、ほぼ例外なく後悔につながっていました。動機が「事業の実態」と一致しているかを、最初に必ず点検してください。
📌 ここまでで分かること: マイクロ法人化は個人事業主専業のフリーランスに最も効きやすい打ち手。サラリーマン副業や、所得が小さい/読めない人は、まず別の選択肢(青色申告控除の最大化、小規模企業共済、iDeCoなど)を先に検討するほうが安全です。
マイクロ法人化は年収や所得がいくらなら検討すべきですか?
先に答えを言うと、年収ひとつで線引きはできません。目安は事業所得が年800万円前後ですが、国保上限の到達状況や家族構成、法人維持コストを吸収できるかで動きます。
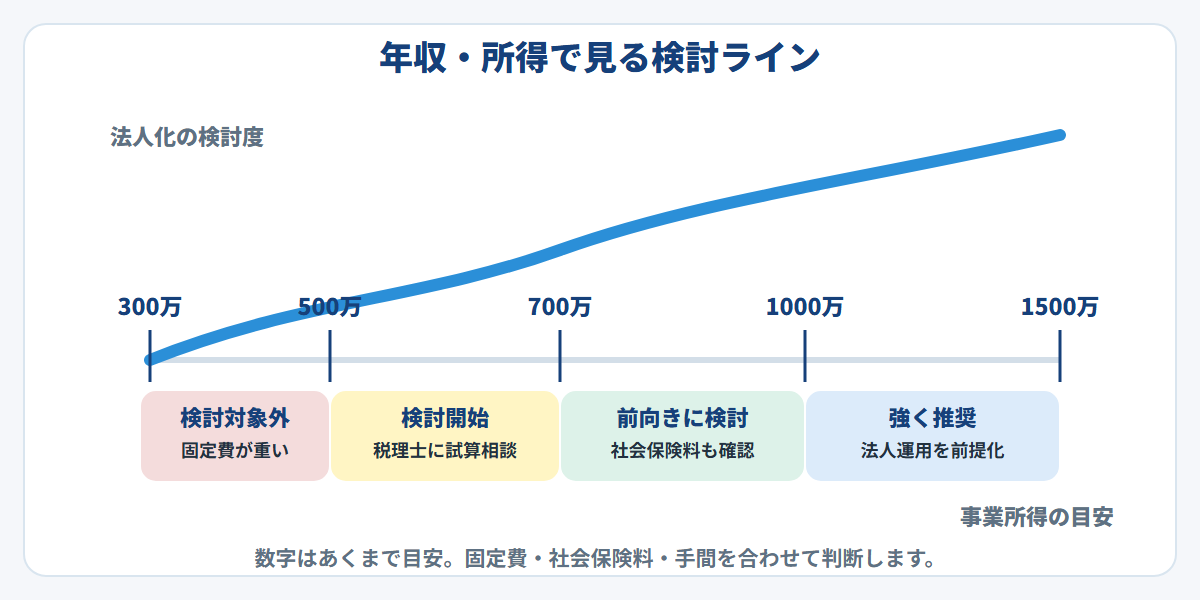
「結局いくらから法人化を考えればいいのか」は、最も多い質問です。結論は「年収単体では決まらない」のですが、目安は提示できます。
目安ラインの3つの考え方
考え方1:所得税の累進と法人税の差から見る
個人の所得税は累進課税で、課税所得が増えるほど税率が上がります。法人税は中小法人なら所得800万円までは軽減税率が使えるため、事業所得が大きくなるほど、法人に持たせる部分の税負担が相対的に軽くなる構造です。
ここまでのまとめ
⚠️ 具体的な税率・控除額の数値は年度や個別事情で変わるため、ここでは具体的な数字は載せません。シミュレーションは必ず税理士に依頼してください。
考え方2:国民健康保険料の上限から見る
個人事業主が支払う国民健康保険料には、自治体ごとに年間上限があります。事業所得がこの上限を大きく超えていると、所得が増えても保険料は増えないため、その時点で「もう保険料の最適化余地はない」状態になります。
逆に言うと、国保上限に達するレベルまで所得が伸びてきた段階が、健康保険+年金の見直し(≒法人化)を検討し始めるひとつの目安になります。
考え方3:法人維持コストで割り戻して見る
法人を作ると、赤字でも年7万円〜の法人住民税の均等割がかかり、税理士顧問料も発生します。マイクロ法人の年間維持コストは、税理士費用込みでおおむね年30〜60万円を想定しておくべきです(事務所・地域・依頼内容で大きく変わります)。
つまり、年30〜60万円の維持コストを上回る節税・社会保険最適化メリットが見込めるかが分岐点になります。
目安ライン(あくまで一般論)
| 事業所得(年) | マイクロ法人化のひとまずの位置づけ |
|---|---|
| 〜300万円 | 検討対象外。維持コストで吸収される可能性が高い |
| 300〜500万円 | 原則早い。先に青色申告控除・小規模企業共済・iDeCoを使い切る |
| 500〜800万円 | 「家族役員」「経費の範囲」など特殊な事情があれば検討の余地 |
| 800〜1,000万円 | 多くの専業フリーランスにとって検討開始ライン |
| 1,000万円超 | 真剣に試算する価値が高い |
ここまでのまとめ
⚠️ あくまで「検討開始の目安」です。この所得帯に入った=法人化すべき、ではありません。家族構成・既存の年金加入歴・住居(持ち家/賃貸)・将来の退職金設計などで判断は変わります。
📌 ここまでで分かること: マイクロ法人化の検討目安は事業所得が年800万円前後から。ただし「年収だけ」では決まらないので、国保上限の到達状況/家族構成/法人維持コストの吸収可否を税理士と一緒に確認することが必須です。
マイクロ法人化のメリットとデメリットは何ですか?
ここはシンプルに両面で見ます。得られるのは社会保険と税の最適化や経費範囲の広がり、負うのは固定コストと会計・税務の手間です。
検討に値する段階に来た人向けに、メリット・デメリットを並べて比較します。
マイクロ法人化の主なメリット
メリット1:社会保険の構造を変えられる
国民健康保険+国民年金から、健康保険+厚生年金へ切り替わります。役員報酬(社長など役員が会社から受け取る給料のこと)の額に応じて保険料が決まるため、報酬の設計次第で社会保険料の総額をコントロールできる余地があります。
メリット2:経費にできる範囲が広がる
役員社宅・出張日当・退職金規程・倒産防止共済の経費算入など、個人事業では使いにくかった制度が法人では使えるようになります。
メリット3:取引先・金融機関からの信用度
「法人としか取引できない」と言われる規模の企業からも仕事を受けられるようになります。融資の選択肢も広がります。
メリット4:家族役員への給与
実態のある業務を担っている家族に給与を支払うことで、所得分散と家族の社会保険加入が同時に整理できます(実態必須)。
メリット5:事業承継・株式化の準備ができる
将来、事業を譲渡する・後継者に渡す・株式として一部売却する、といった動きを取りやすくなります。
マイクロ法人化の主なデメリット
デメリット1:固定コストが乗る
赤字でも法人住民税の均等割(年7万円〜)、税理士顧問料、社会保険料(事業主負担分)がのしかかります。
デメリット2:会計・税務の難易度が一気に上がる
個人事業の青色申告から、法人税・地方税・消費税・源泉所得税の納付・年末調整・社会保険手続きへ。自力では現実的に回せず、税理士+必要に応じて社労士が前提になります。
デメリット3:役員報酬を機動的に変えられない
役員報酬(定期同額給与)は原則として期中に金額変更できません。期首に決めた額を1年間維持する前提で動きます。
デメリット4:解散・清算の手間が大きい
「やめたくなったから廃業」が個人事業ほど簡単ではありません。始めるよりやめるほうが大変です。
メリット・デメリットを並べた比較表
| 観点 | メリット側 | デメリット側 |
|---|---|---|
| お金 | 社会保険・税の最適化/経費範囲の拡大 | 固定コスト(法人住民税均等割・顧問料) |
| 業務 | 信用度UP・取引先拡大 | 会計税務の複雑化/月次が必要に |
| 制度 | 退職金規程・倒産防止共済等が使える | 役員報酬を期中で変えられない |
| 将来 | 事業承継・株式譲渡の選択肢 | 解散・清算の手続きが煩雑 |
📌 ここまでで分かること: メリットは「社会保険・経費範囲・信用・制度・将来性」、デメリットは「固定コスト・複雑化・機動力低下・撤退コスト」。両面を税理士と並べて試算してから判断するのが鉄則です。
マイクロ法人を設立する流れはどのステップですか?
やると決めたあとの実務は7ステップです。事業構造の整理から始めて、税理士の試算、会社の基本事項、登記、届出、顧問体制までを順に進めます。
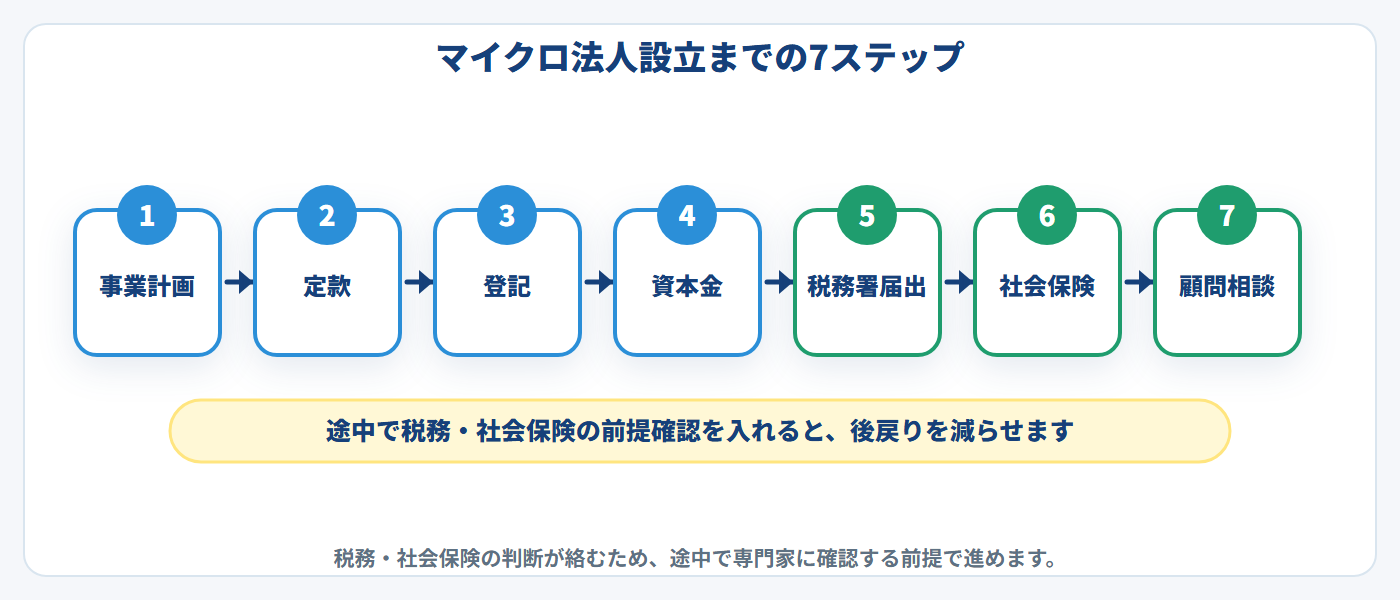
「やる」と決めたあとの実務ステップを、シンプルにまとめます。
Step1:事業構造を整理する(法人に何を持たせるか)
個人事業のうち、どの部分を法人に移すのか、あるいは新規事業を法人で始めるのか。事業実態をどう分けるかを最初に決めます。ここを曖昧にしたまま設立すると、後から税務上の問題になります。
Step2:税理士に試算を依頼する
「いま法人化するとどうなるか」「役員報酬をいくらに設定するか」「家族役員を入れるか」を、税理士に数字で出してもらう段階です。このあと紹介しますが、マイクロ法人に強い税理士に依頼してください。
この「試算」そのものを、税理士法人の無料相談で受けられるサービスもあります(以下はプロモーションを含みます)。「経営サポートプラスアルファ」は、無料のオンライン面談で個人事業主と法人化の税金をその場でシミュレーションし、法人化のメリットがあるかを判断できます。メリットがなければ「今は法人化しない方がいい」と正直に伝える方針で、設立手続きの代行(手数料0円・実費のみ)まで対応しています。対象は個人・個人事業主です。
もう一つ、段階の違う選択肢です。さらに、法人を作った“あと”の毎年の記帳・申告・節税まで丸ごと任せたいなら、マイクロ法人に特化した格安の税務顧問という手があります(以下はプロモーションを含みます)。「菊池会計事務所のマイクロ法人パッケージ」は、設立後の経理と申告をまとめて引き受けてくれるので、「会社は作ったけど、毎年の税務が不安」という人の受け皿になります。さきほどの相談(作るかどうか・設立手続き)と、こちら(作った“後”の顧問税理士)は役割が違うので、自分がいまどの段階かで使い分けてください。
設立後の税務顧問を相談する(菊池会計・最安マイクロ法人パッケージ)
Step3:会社の基本事項を決める
会社の種類(合同会社/株式会社)、商号、本店所在地、事業目的、資本金、決算月などを決めます。
- 合同会社:登録免許税6万円〜。設立コストが安く、フリーランスの一人法人で広く選ばれている
- 株式会社:登録免許税15万円〜。対外的な信用度は高いが、設立費・維持の手間がやや増える
Step4:定款の作成と認証(株式会社のみ)
株式会社は公証役場での定款認証が必要です。合同会社は不要。
Step5:登記申請
法務局に登記申請を行います。司法書士に依頼する場合と、自分で行う場合があります。
Step6:開業後の届出
税務署・都道府県税事務所・市町村役場・年金事務所への開業届・青色申告承認申請・社会保険新規適用届などを提出します。ここまでで事業のスタート地点です。
Step7:会計ソフトと顧問契約の整備
法人化後は月次の記帳・申告が必要なため、会計ソフトの導入と税理士顧問契約をセットで整えます。ここで初めて「税理士費用が想像以上」と気づく人が出ます。事前に見積もりを取っておくのが安全です。
📌 ここまでで分かること: 設立ステップは「事業整理 → 試算 → 基本事項決定 → 定款/登記 → 各種届出 → 顧問体制」の7段階。Step2の試算とStep7の顧問契約は早めに動くと、後悔を減らせます。
補足:登記する住所(本店所在地)はどうしますか?
マイクロ法人化でつまずきやすいのが、登記に使う「本店所在地」をどうするかです。自宅で登記すると、登記簿やホームページで自宅住所が公開されてしまいます。賃貸物件では契約上「法人登記は不可」になっているケースもあります。
そこで選択肢になるのが、登記用の住所を借りられるバーチャルオフィスです。たとえばMETSオフィスのように自社ビルで運営している事業者は、運営側の都合による急な拠点閉鎖リスクが小さく、長く同じ住所で登記を続けやすいのが利点です。住所利用だけのライトなプランから、会社設立サポート(設立代行+税務顧問パック)まで段階的に選べるので、いまの自分のフェーズに合わせやすいのも特徴です。
[PR]以下はMETSオフィス(A8.net)のプロモーションを含みます。

マイクロ法人化後の税務顧問はどう選ぶべきですか?
ここがいちばん実利のある章です。税務顧問は料金より「マイクロ法人の事例数」で選ぶと外しにくく、専門パッケージで絞る道と、複数事務所を相見積もりで比べる道の2つに分かれます。
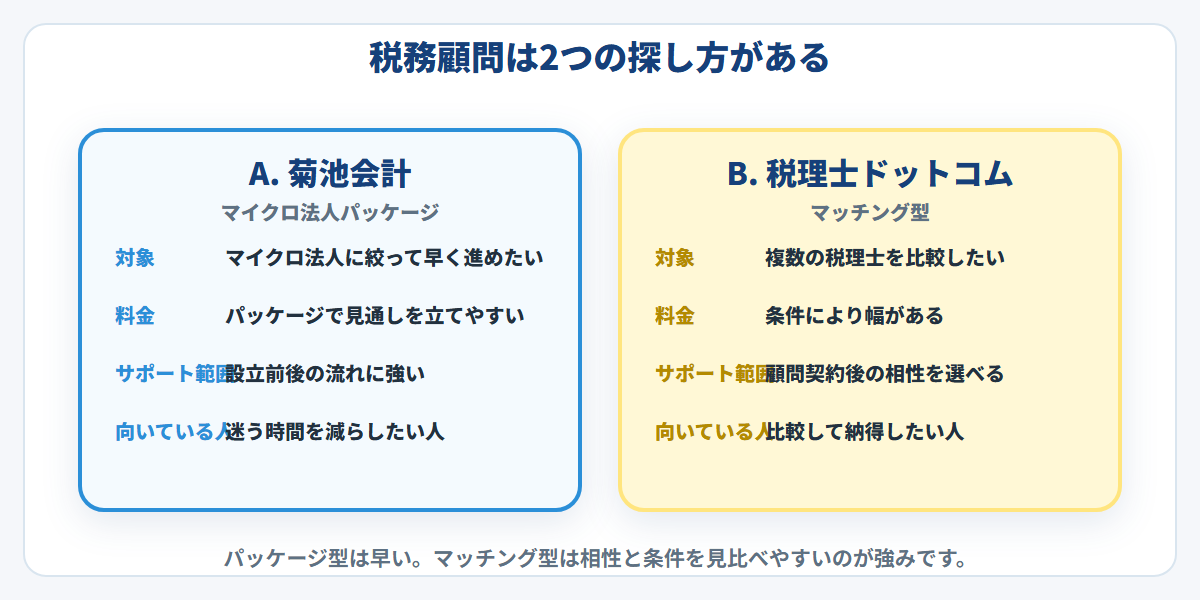
ここからが、検討段階に入った人にとっていちばん実利のあるパートです。
マイクロ法人に強い税理士の3つの条件
条件1:マイクロ法人の事例数が十分にあること
「法人税務はやっています」ではなく、「マイクロ法人(一人・家族のみの法人)の顧問先がどれくらいあるか」を確認します。マイクロ法人の論点(役員報酬最適化・経費の範囲・社保との関係)は通常の中小企業税務とは色合いが違うため、事例数が直接効きます。
条件2:個人事業主時代の確定申告も含めて見てもらえる
法人化前後で、個人事業主の最終確定申告と、法人の初年度決算は連続して論点があります。両方を見てくれる事務所だと引き継ぎが楽です。
条件3:料金体系が透明であること
「一式いくら」ではなく、月次顧問・記帳代行・決算申告・年末調整・社会保険手続きの内訳を明示できる事務所を選びます。マイクロ法人は規模が小さいぶん、料金の不透明さが体感負担として大きく出ます。
マイクロ法人の税務顧問を効率的に探す2つのルート
ルートA:マイクロ法人パッケージを提供する事務所を直接探す
「マイクロ法人専門」「個人事業主の法人化に特化」をうたう事務所は、料金パッケージが固定化されているケースが多く、見積もりが取りやすいのが特徴です。
本記事の主役として推奨するのが「菊池会計事務所」です。
ここまでのまとめ
菊池会計事務所|個人事業主専業フリーランスのためのマイクロ法人パッケージ
- 個人事業主専業のフリーランスを対象にしたマイクロ法人化サポート
- 設立から税務顧問・社会保険まで、国内最安水準のパッケージ料金で対応
- 初回は無料見積もりで、自分のケースで法人化が成立するかを試算してもらえる
- サラリーマン副業の方は対象外——逆に言えば、専業フリーランスにとっては「自分向きの設計」が期待できる
⚠️ 料金・サービス内容は時期により変動します。最新の条件は公式サイトの無料見積もりでご確認ください。
📩 菊池会計事務所の無料見積もりを申し込む (個人事業主専業フリーランスのマイクロ法人化/もしも経由)
ここまでのまとめ
📎 補足テキストリンク:国内最安報酬水準でマイクロ法人を導入するなら菊池会計事務所 (pl_id=56937)
ルートB:税理士マッチングサービスで複数事務所を比較する
「マイクロ法人パッケージ」ではなく、複数の税理士から相見積もりを取って比較したい人向けには、税理士マッチングサービスが便利です。税理士ドットコム(法人)が代表例です。
ここまでのまとめ
税理士ドットコム(法人)|複数の税理士から無料で比較・紹介
- 全国の登録税理士から、条件に合った人を専任コーディネーターが無料で紹介
- 「マイクロ法人の経験がある」「フリーランスの法人化を多く扱っている」など条件指定可
- 紹介された税理士と契約するかは利用者が自分で決められる
📩 税理士ドットコム(法人)で複数の税理士を無料比較する(afb 経由)
ルートAとルートBの比較表
| 観点 | A:菊池会計(マイクロ法人パッケージ) | B:税理士ドットコム(マッチング) |
|---|---|---|
| 対象 | 個人事業主専業のフリーランス | 法人全般(マイクロ法人含む) |
| 料金の見え方 | パッケージで固定化・見積もり取得が早い | 紹介された事務所ごとに見積もり |
| 比較の手間 | 1事務所に絞られる | 複数事務所を比較できる |
| 向いている人 | 個人事業主専業で、判断軸を絞りたい人 | 複数の見積もりを並べたい人/専業以外の人 |
ここまでのまとめ
💬 業務改善コンサル視点:私自身は税理士ではありませんが、社会福祉法人など複数の法人の業務改善に関わってきました。そこで何度も見てきたのは、「法人税務の難しさは“数字”ではなく“制度の複雑さ”」という現実です。マイクロ法人のように制度活用の幅が広い形態ほど、税理士の経験差がそのまま手取りの差になります。料金で選ぶより、マイクロ法人の事例数で選ぶほうが安全です。
📌 ここまでで分かること: マイクロ法人化後の税務顧問は、専業フリーランス向けには「菊池会計のパッケージで一気通貫」、複数比較したいなら「税理士ドットコム法人で相見積もり」が現実的な2大ルート。両方の無料見積もり/相談を並行して比較するのも有効です。
マイクロ法人化と並行して業務の仕組み化を進めるべき理由は何ですか?
逆算で考えると、法人化の前に手を打つべきことがあります。社長一人に業務が集中したまま法人にすると、自分が倒れたら会社ごと止まるからです。
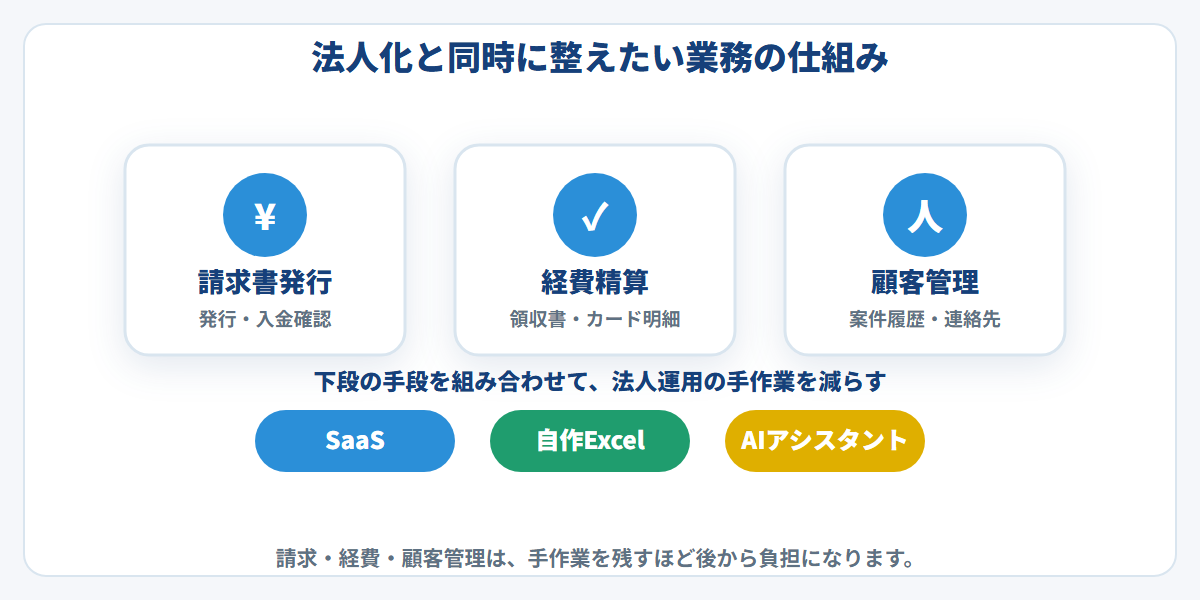
最後にひとつだけ、業務改善コンサルとして強くお伝えしたいことがあります。
法人化しても、業務が属人化していると意味が薄い
マイクロ法人化は「社長一人が全業務を抱える」状態を法律と税で整える打ち手です。しかし、社長一人の頭の中に業務が全部入っている状態のまま法人化すると、もし自分が倒れたら法人ごと止まるという別のリスクが顔を出します。
法人化と並行して、請求・経費精算・顧客対応などのルーチン業務を「誰でも回せる仕組み」にしておくことを強くおすすめします。
ここまでのまとめ
💬 業務改善コンサル視点:私はこれまで、ある社会福祉法人のシフト作成業務を「丸1日かかっていた状態から約2時間」にした実装支援を行いました。鍵だったのは「業務を入力/編集/出力の3つに分けて、誰でも回せる形に再設計する」ことです。マイクロ法人化を検討する段階のフリーランスにも、まったく同じ考え方が当てはまります。法人を作る前に、自分の業務を“誰でも回せる形”に近づけておくと、法人化後の負担が大きく変わります。
AIで日々の事務作業を自動化する選択肢
税務以外のバックオフィス業務(請求書作成・問い合わせ対応・予約管理など)をAIで自動化するサービスも増えています。マイクロ法人化と並行して、事務作業のAI自動化にも一度目を通しておく価値があります。
📩 Claude Code で事務作業を自動化する「AI鬼管理」を無料で見てみる(フリーランス・社長一人法人の請求/顧客対応/資料作成を自動化する研修プログラム/もしも経由)
📌 ここまでで分かること: マイクロ法人化は「税と社会保険」の打ち手。業務の属人化解消は別軸の打ち手ですが、両者を並行させると効果が大きい。「法人を作ってから慌てる」のではなく、設立前にバックオフィスの仕組み化に着手しておくのが安全です。
一次情報と統計は何を確認すべきですか?
ここは作り手側の確認の話です。私は制度名や金額を書く前に、公式資料の「年度・対象者・補助率・調査時点」の4点を必ず確認しています。古い数字のまま書くのを避けるためです。
根拠としては、国税庁の民間給与実態統計調査、国税庁の会社標本調査、日本年金機構の社会保険適用関係、中小企業庁の小規模企業白書を確認します。民間給与実態統計調査は基幹統計であり、給与・役員報酬・源泉所得税を考えるときの一次情報として使えますが、個別の節税額は年収、所得、家族構成、社会保険の条件で変わります。
- 国税庁 民間給与実態統計調査
- 国税庁 会社標本調査
- 日本年金機構 社会保険適用関係
- 中小企業庁 小規模企業白書
よくある質問は何ですか?
マイクロ法人化の相談でよく聞かれる質問を、7つにまとめました。
Q1:マイクロ法人化は「年収いくらから」が一律で決まりますか?
決まりません。本記事では「事業所得が年800万円前後」をひとつの検討開始ラインとして示しましたが、家族構成・既存の年金加入歴・将来の退職金設計・経費構造で判断は変わります。税理士に個別の試算を依頼してください。
Q2:合同会社と株式会社、マイクロ法人にはどちらが向いていますか?
設立コスト・維持コストの低さを優先するなら合同会社、対外的な信用度を優先するなら株式会社、というのが一般的な分かれ目です。フリーランスの一人法人では合同会社が多く選ばれています。ただし、業種・取引先・将来の事業承継の可能性で判断は変わるため、ここも税理士に相談してください。
Q3:個人事業を残したまま、別途マイクロ法人を持つことはできますか?
実態として事業が別であれば可能です。ただし、同じ業務を個人と法人で形式的に分けて節税目的に使う、といった運用は税務上問題になります。「事業の実態が別か」を税理士と整理してから判断してください。
Q4:サラリーマン副業でもマイクロ法人化はできますか?
技術的には可能ですが、本業の会社の就業規則・社会保険・住民税の特別徴収との関係で論点が増えます。本記事の主役で紹介した菊池会計事務所のマイクロ法人パッケージは個人事業主専業のフリーランスが対象で、サラリーマン副業の方は対象外です。サラリーマン副業の方は、税理士ドットコム(法人)のような汎用の税理士マッチングサービスで、副業対応経験のある事務所を探すほうが現実的です。
Q5:マイクロ法人を作ったあと、「やっぱりやめたい」と思ったらどうなりますか?
法人の解散・清算手続きが必要で、個人事業の廃業届ほど簡単ではありません。解散登記・清算登記・税務署等への届出があり、最終決算・残余財産の処理も発生します。期間としても数か月単位です。「始めるよりやめるほうが大変」だと覚悟したうえで設立する必要があります。
Q6:節税以外のメリットはありますか?
あります。本記事のメリット・デメリットで挙げたように、取引先からの信用度・経費の範囲・退職金規程・事業承継の選択肢など、節税以外の副次的メリットが複数あります。「節税のためだけに作る」のではなく、これらの副次的メリットも判断材料に入れて検討してください。
Q7:税理士費用の相場はどれくらいですか?
マイクロ法人化はどんなフリーランスに向く打ち手ですか?
最後に要点だけ整理します。マイクロ法人化が効きやすいのは個人事業主専業で事業所得が年800万円前後から、税務顧問は料金より事例数で選ぶ、この2点が軸です。
マイクロ法人化のポイントを整理します。
- マイクロ法人は「個人事業主専業のフリーランス」に最も効きやすい打ち手。サラリーマン副業・所得が読めない人には別の選択肢が先
- 検討の目安は事業所得が年800万円前後から。ただし年収だけでは決まらず、国保上限・家族構成・経費構造・年金観で判断軸が変わる
- 主なメリットは社会保険最適化/経費範囲拡大/信用度向上/退職金等の制度活用/事業承継の選択肢
- 主なデメリットは固定コスト(法人住民税均等割・税理士費用)/会計税務の複雑化/役員報酬の機動性低下/撤退コストの大きさ
- 設立後の税務顧問は「マイクロ法人の事例数」で選ぶのが最重要。料金より事例数
📌 本記事の出口:
- 📩 菊池会計事務所の無料見積もりを申し込む(個人事業主専業フリーランスのマイクロ法人化を、パッケージ料金で一気通貫)
- 📩 税理士ドットコム法人で複数の税理士を無料比較する(複数事務所を相見積もりで比較したい人向け)
- 📩 AI鬼管理でフリーランスのバックオフィスをAI自動化(法人化前に事務作業の仕組み化を整えたい人向け)
中小企業経営者のための3 大特典を無料配布中
補助金活用チェックリスト 2026 / 業務棚卸しシート / SaaS失敗事例集 5選
60秒で完了 / 解除いつでも可 / 完全無料
次に読むべき関連記事は何ですか?
マイクロ法人化は、税理士選びや業務の仕組み化とセットで考えると後悔が減ります。あわせて次の記事もどうぞ。
- 既存記事:介護事業の税理士の選び方(社会福祉法人・介護法人の税理士選び)
- 既存記事:税理士ドットコムの評判は?(マッチングサービスの実態レビュー)
- 既存記事:属人化とは?解消する5つのステップ(法人化と並行で進めたい業務の仕組み化)
この記事を書いた人は誰ですか?
スガヤン(業務改善コンサルタント) 社会福祉法人・中小企業の Excel/VBA/GAS 実装を外部から支援してきた業務改善コンサルタントが監修しています。記事内の制度説明・税率の方向感は2026年6月時点の一般情報をもとにしていますが、個別の税務・社会保険・法人設立の判断は、必ず税理士・社会保険労務士・司法書士など専門家に依頼してください。
実体験記述は社会福祉法人の業務改善支援に関するものを抽象化して使用しており、固有名詞・個人情報は匿名化済みです。税務・法人化の制度詳細は一次資料(国税庁・各事務所公式サイト)と専門家確認にもとづいて整理しています。
最終更新:2026-06-28 初出:2026-05-27
▼ 税理士紹介サービスを横断で比較したい方へ
「税理士紹介サービス4社比較|立場別おすすめは?」では、税理士ドットコム・税理士紹介エージェント・タックスボイス・ベンチャーライフの4社を、料金体系・紹介スタイル・サポート体制の違いで整理しています。